Si estás buscando opiniones sobre el curso de Pablo Gil, probablemente te hayas encontrado con una pregunta difícil de responder:
¿Realmente merece la pena pagar 250 € por aprender finanzas personales cuando existe un libro sobre el mismo tema y hay una enorme cantidad de información gratuita en Internet?
En esta review de Finanzas Personales para la Vida Real no nos vamos a limitar a repetir el temario, decir que Pablo Gil tiene experiencia o resumir la página de venta.
Vamos a analizarlo desde otro punto de vista:
¿Qué obtiene realmente una persona que paga por este curso, para quién tiene sentido y en qué casos sería mejor gastar esos 250 € en otra alternativa?
También compararemos el curso con el libro Educación financiera para la vida real y con aprender por cuenta propia.
🎯 Veredicto rápido de inversia.online: el curso puede tener bastante sentido para una persona que parte prácticamente de cero, necesita una estructura clara y aprende mejor mediante vídeos, herramientas y ejercicios. Sin embargo, si ya tienes conocimientos básicos de finanzas personales, has leído el libro o buscas trading avanzado y estrategias de inversión sofisticadas, los 250 € son bastante más difíciles de justificar.
Si estás convencido que es este cuso lo que necesitas para organizar tus finanzas dale Play ▶️ en el siguiente enlace: Página Oficial del curso Finanzas Personales de la Vida Real de Pablo Gil
¿Qué es Finanzas Personales para la Vida Real de Pablo Gil?
Finanzas Personales para la Vida Real es una formación centrada en educación financiera y gestión de las finanzas personales.
Su objetivo no es enseñar exclusivamente a invertir en bolsa ni convertir al alumno en trader.
La propuesta gira alrededor de cuestiones mucho más básicas y, precisamente por eso, importantes:
- cómo organizar las finanzas personales;
- cómo controlar ingresos y gastos;
- cómo ahorrar;
- cómo entender la inflación;
- cómo gestionar deudas;
- cómo tomar decisiones relacionadas con vivienda;
- cómo empezar a invertir;
- cómo planificar objetivos financieros;
- y cómo construir una estrategia financiera a largo plazo.
En este video de su canal de Youtube describe lo que hacemos la mayoría de nosotros todos los meses. Míralo por ti mismo. Aquí.
Para entender de forma sencilla que tenemos un problema y la forma en la que tenemos que resolverlo, la formación se estructura en 4 bloques y más de 37 lecciones en vídeo, acompañadas de más de 100 ilustraciones realizadas junto a Memorias de Pez. También incorpora diferentes calculadoras, tests y herramientas prácticas.
💥 Esto es importante porque permite entender qué tipo de producto estás comprando.
No estás comprando simplemente un curso de inversión. Estás comprando una formación de educación financiera general, especialmente orientada a personas que quieren ordenar mejor su relación con el dinero.
¿Quién es Pablo Gil?
Una de las preguntas habituales antes de comprar cualquier formación financiera es quién está detrás.
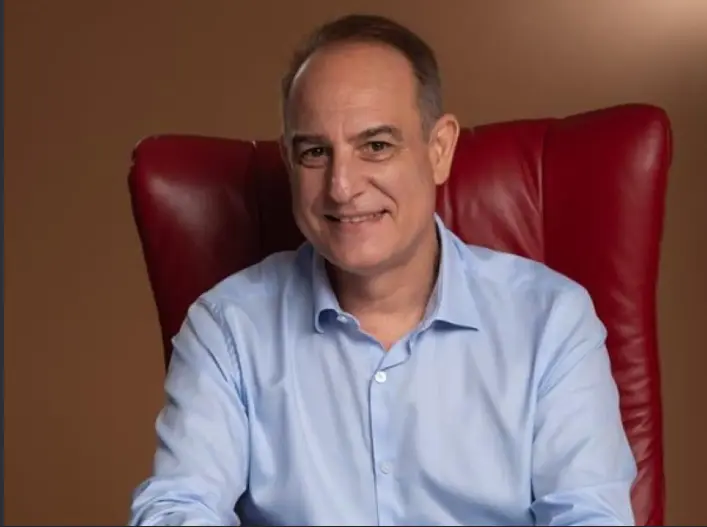
Pablo Gil es economista, profesional de los mercados financieros y formador. Según la información publicada por la propia formación y por la editorial de su libro, desarrolló durante años su carrera profesional en mercados y fue director de Análisis Técnico y Departamento Cuantitativo en Banco Santander.
También participó como cofundador y gestor de un hedge fund de mercado neutral en España.
Su trayectoria como formador también es relevante: la editorial indica que ha formado a más de 250.000 alumnos y realizado más de 9.000 seminarios.
Esto no significa automáticamente que su curso sea bueno.
Y aquí está una diferencia importante entre analizar una formación y hacer publicidad de ella:
💯 La experiencia del profesor es un punto a favor, pero no sustituye el análisis del producto.
Un experto puede tener mucha experiencia y, al mismo tiempo, ofrecer una formación que no sea adecuada para determinados alumnos.
Por eso en esta review vamos a separar ambas cosas.
¿Qué incluye el curso de Pablo Gil?
La formación está organizada en cuatro grandes bloques que incluyen 37 lecciones.
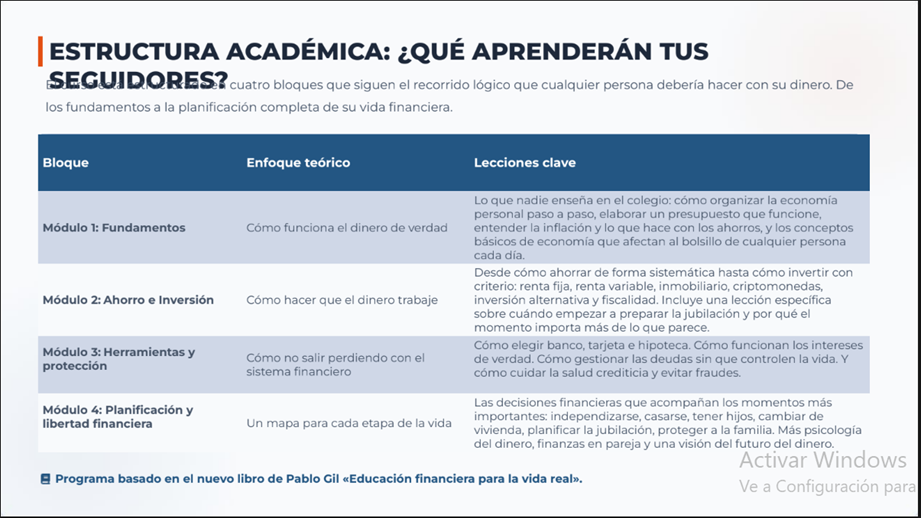
Estos 4 módulos recogen los siguientes aspectos:
1. Fundamentos de las finanzas personales
La primera parte establece las bases para entender mejor la relación entre ingresos, gastos, ahorro y planificación.
Para una persona que nunca ha recibido educación financiera formal, esta parte puede ser especialmente útil.
El problema de muchas personas no es que desconozcan qué es una acción o un fondo de inversión.
El problema es que empiezan a invertir sin haber solucionado antes cuestiones mucho más básicas.
Por ejemplo:
- no saben cuánto gastan realmente;
- no tienen un presupuesto;
- no disponen de un fondo de emergencia;
- tienen deudas mal estructuradas;
- no conocen el impacto de la inflación;
- o no tienen claros sus objetivos financieros.
🎇 Una formación que empieza por estas cuestiones puede ser más útil para un principiante que un curso avanzado de inversión.
2. Ahorro e inversión
El segundo gran bloque entra en cuestiones relacionadas con el ahorro y la inversión.
Aquí aparecen conceptos relacionados con la rentabilidad, el interés simple y compuesto y diferentes formas de aproximarse al mundo de la inversión.
La idea no es solamente explicar conceptos.
La formación incorpora herramientas para realizar determinados cálculos y entender mejor cómo pueden evolucionar determinadas decisiones financieras.
Entre ellas aparecen calculadoras de inflación, interés simple e interés compuesto, además de herramientas relacionadas con acciones y rentabilidad.
¿Esto significa que aprenderás a invertir como un profesional?
No.
Y conviene dejarlo muy claro.
Si estás buscando:
- trading intradía;
- análisis técnico avanzado;
- señales de compra y venta;
- estrategias complejas;
- operativa profesional;
- derivados;
- sistemas automáticos;
este probablemente no sea el producto adecuado.
🎇 El enfoque es mucho más amplio y está pensado para educación financiera.
3. Bancos, deudas y protección financiera
Otro de los puntos interesantes de una formación de finanzas personales es que no todo gira alrededor de invertir.
Antes de pensar en obtener rentabilidad, hay que entender cómo funcionan determinados productos y decisiones financieras.
La formación incorpora contenidos y herramientas relacionadas con aspectos como deudas, financiación y vivienda.
Por ejemplo, una de las herramientas disponibles es una calculadora para comparar hipoteca frente a alquiler.
Este tipo de recursos puede ser especialmente interesante porque convierte conceptos abstractos en decisiones concretas.
🎇 Una persona puede saber perfectamente qué es una hipoteca y aun así no tener claro cómo comparar financieramente comprar una vivienda frente a alquilar.
4. Planificación y libertad financiera
La última parte busca llevar los conceptos anteriores a una perspectiva más amplia.
Aquí la educación financiera deja de ser simplemente:
“¿Cuánto dinero tengo este mes?”
y pasa a ser:
“¿Qué decisiones financieras necesito tomar para acercarme a mis objetivos?”
Esto puede incluir planificación, objetivos a largo plazo, jubilación y construcción progresiva de patrimonio.
Es una diferencia importante.
🎇 La educación financiera no consiste únicamente en aprender a invertir.
También consiste en aprender a tomar mejores decisiones antes, durante y después de una inversión.
¿Qué herramientas incluye el curso de Pablo Gil?
Aquí encontramos uno de los elementos que realmente diferencian el curso de un libro.
La página oficial indica que la formación incorpora diferentes herramientas y tests, entre ellos:
| Herramienta | ¿Para qué sirve? |
| Test de salud financiera | Analizar la situación financiera |
| Calculadora de presupuesto mensual | Organizar ingresos y gastos |
| Calculadora de salario bruto/neto | Comprender el salario |
| Calculadora de inflación | Estimar el efecto de la inflación |
| Calculadora de interés simple | Comprender el interés simple |
| Calculadora de interés compuesto | Analizar crecimiento acumulado |
| Test de perfil inversor | Conocer el perfil de inversión |
| Calculadora hipoteca/alquiler | Comparar alternativas de vivienda |
| Calculadora de acciones | Analizar promedios y rentabilidad |
La formación también dispone de foros y soporte por email de carácter educativo.
La propia página aclara que este soporte no constituye asesoramiento financiero personalizado.
Este punto sí importa.
Porque aquí aparece una diferencia real entre comprar el libro y comprar el curso.
📘 Un libro puede explicarte el interés compuesto.
Una calculadora puede permitirte experimentar con diferentes escenarios.
Eso no significa que una calculadora justifique por sí sola pagar 250 €.
Pero sí explica por qué el curso no es exactamente lo mismo que comprar el libro.
¿Cuánto cuesta el curso de Pablo Gil?
Este es probablemente uno de los puntos más importantes de cualquier búsqueda de “curso Pablo Gil precio”.
En la página oficial consultada actualmente aparece:
- Pago único: 250 €
- Pago fraccionado: 3 × 94 € = 282 €
- IVA incluido.
- Garantía de devolución de 15 días.
- Acceso indicado como indefinido.
Hay, sin embargo, una cuestión que debemos señalar.
➡️ La página oficial todavía muestra información relacionada con la oferta de lanzamiento y determinadas fechas de bonus que ya han pasado.
Por eso, si estás leyendo esta review más adelante, no asumiría que las condiciones de lanzamiento siguen vigentes.
➡️ Comprueba siempre el precio y las condiciones actuales antes de realizar el pago.
¿250 € por el curso de Pablo Gil es caro?
Esta es la pregunta que realmente nos interesa.
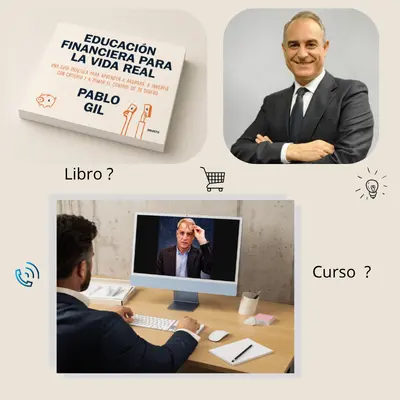
Porque decir que 250 € es caro o barato sin contexto no sirve de mucho.
Hay que compararlo con las alternativas.
Actualmente el libro oficial Educación financiera para la vida real, publicado por Deusto el 3 de junio de 2026, tiene un precio oficial de 21,95 € en edición de bolsillo y 11,99 € en formato ebook. Tiene 272 páginas.
Por tanto:
250 € frente a 21,95 € no es una diferencia pequeña.
El curso cuesta más de diez veces el precio de la edición física del libro.
Entonces, ¿por qué alguien pagaría esa diferencia?
Porque no está comprando exactamente el mismo formato.
El curso añade:
- vídeos;
- estructura formativa;
- herramientas;
- calculadoras;
- tests;
- recursos;
- soporte educativo;
- experiencia audiovisual;
- y una experiencia de aprendizaje más guiada.
La cuestión no es si el curso tiene más contenido que un libro.
📌 La cuestión es:¿Vas a utilizar realmente esa estructura y esas herramientas?
Curso de Pablo Gil vs. libro: ¿cuál merece más la pena?
Esta probablemente sea la comparación más importante para un comprador racional.
| Característica | Curso | Libro | Información gratuita |
| Precio | 250 € actualmente mostrado | 21,95 € papel | 0 € |
| Vídeos | Sí | No | Sí, según fuente |
| Estructura | Alta | Alta | Variable |
| Herramientas | Sí | Limitadas | Variable |
| Tests | Sí | No | Variable |
| Acompañamiento | Sí, soporte educativo | No | No |
| Profundidad para principiantes | Alta | Alta | Variable |
| Interactividad | Alta | Baja | Variable |
| Trading avanzado | No es su objetivo | No es su objetivo | Depende |
| Riesgo de perderse entre información | Bajo | Bajo | Alto |
| Coste/beneficio | Depende del perfil | Muy alto | Muy alto |
🎯 Mi conclusión:
☑️ Si eres principiante absolute:
Y eres una persona que necesita que alguien le estructure el aprendizaje:
el curso puede aportar MUCHO más valor.
⚠️ Si ya sabes presupuestar, ahorrar, entender inflación, interés compuesto y conceptos básicos de inversión:
el precio del curso se vuelve mucho más difícil de justificar.
¿Qué opiniones existen sobre el curso de Pablo Gil?
Al tratarse de una formación relativamente nueva vinculada al lanzamiento de 2026, todavía es pronto para considerar que existe una enorme base de opiniones independientes consolidadas sobre este curso específicamente.
Por eso en Inversia preferimos hablar de evidencia disponible en lugar de convertir testimonios promocionales en pruebas definitivas.
No obstante, en su página tienen miles de comentarios, reportes y vivencias personales de alumnos en otros cursos impartidos también por Pablo Gil.
Semáforo InversIA: ¿deberías comprar el curso?
Aquí es donde queremos hacer algo diferente a la mayoría de reviews.
En lugar de decirte simplemente “sí, cómpralo”, utiliza este filtro.
🚦 VERDE: probablemente sí
El curso tiene más sentido si:
- estás empezando desde cero;
- no sabes organizar correctamente tus finanzas;
- quieres aprender conceptos de ahorro e inversión;
- necesitas una ruta estructurada;
- aprendes mejor viendo vídeos que leyendo;
- vas a utilizar calculadoras y ejercicios;
- valoras tener los contenidos organizados;
- y 250 € no supone un esfuerzo financiero importante para ti.
En este escenario, la formación tiene sentido.
🚦 AMARILLO: piénsatelo
Ten cuidado si:
- ya sabes hacer un presupuesto;
- entiendes inflación e interés compuesto;
- tienes experiencia invirtiendo;
- has leído el libro;
- ya consumes bastante contenido de educación financiera;
- o no estás seguro de que vayas a completar el curso.
En este caso yo compararía primero el coste del curso con el valor que realmente necesitas.
🚦 ROJO: probablemente no
No compraría este curso buscando:
- señales de trading;
- estrategias profesionales de bolsa;
- rentabilidades garantizadas;
- “hacerte rico”;
- recomendaciones personalizadas de inversión;
- formación avanzada para traders;
- estrategias complejas de mercados.
No es ese su objetivo.
¿Qué NO vas a conseguir con este curso?
Esta sección nos parece fundamental porque muchas páginas de venta explican muy bien lo que incluye un producto, pero no siempre dejan claro lo que no incluye.
No deberías comprar este curso pensando que:
❌ Te garantizará ganar dinero
Ningún curso serio puede garantizarte rentabilidad en inversiones.
❌ Te convertirá automáticamente en inversor experto
La educación financiera requiere práctica.
❌ Sustituirá el asesoramiento financiero personalizado
La propia formación señala que su soporte es educativo y no asesoramiento personal de inversión.
❌ Es un curso de trading avanzado
No es su propuesta.
❌ Leer el contenido solucionará automáticamente tus finanzas
El conocimiento solamente es útil cuando se convierte en decisiones y hábitos.
Este último punto es probablemente el más importante.
Puedes pagar 250 € por el mejor curso del mundo y no mejorar tus finanzas si nunca haces un presupuesto, controlas tus gastos o aplicas lo aprendido.
¿Qué haría yo con 250 €?
No existe una respuesta universal.
Pero podemos plantear tres escenarios.
Perfil A: principiante absoluto
Si no tienes prácticamente conocimientos de finanzas personales y necesitas estructura, podría tener sentido invertir en una formación completa.
Perfil B: conocimientos básicos
Aquí consideraría primero comprar el libro, leerlo y aplicar durante varias semanas lo aprendido. Si después sientes que necesitas más estructura, herramientas o formación audiovisual, el curso tendría más sentido.
Perfil C: persona con conocimientos avanzados
Si ya inviertes, conoces los conceptos básicos y buscas estrategias avanzadas, probablemente utilizaría esos 250 € en una formación especializada diferente.
Esta es una de las principales conclusiones de nuestra review.
No existe un “mejor curso” para todo el mundo. Si te sientes identificado con el Perfil A o B, accede a la página principal del curso Finanzas Personales de Pablo Gil aquí⬇️
Curso de Pablo Gil, libro o formación gratuita: ¿qué elegir?
Podríamos resumirlo así:
✨ Elige el curso si necesitas: estructura + vídeos + herramientas + aprendizaje guiado.
🌟 Elige el libro si quieres: conocer el contenido gastando mucho menos dinero.
🎇 Elige recursos gratuitos si tienes: disciplina, tiempo y capacidad para filtrar información.
El problema de aprender gratis no es la falta de información.
Es precisamente lo contrario: hay demasiada.
Puedes encontrar cientos de vídeos sobre ahorro, inversión, fondos, acciones, inflación, criptomonedas, hipotecas y jubilación.
Pero tendrás que decidir qué aprender primero. Ese es uno de los valores potenciales de pagar por una formación estructurada.
Lo mejor del curso de Pablo Gil
Después de analizar su propuesta, estos serían nuestros principales puntos positivos:
✅ 1. Está orientado a principiantes
No empieza directamente por estrategias complejas.
✅ 2. Tiene un enfoque amplio
No se limita a inversión.
✅ 3. Incluye herramientas prácticas
Las calculadoras y tests aportan interactividad.
✅ 4. El instructor tiene experiencia profesional
La trayectoria de Pablo Gil es un punto favorable.
✅ 5. Existe una garantía de 15 días
Reduce parcialmente el riesgo de compra.
✅ 6. La estructura está clara
Los contenidos están organizados en bloques y lecciones.
Lo peor del curso de Pablo Gil
También hay aspectos que debes considerar antes de pagar.
❌ 1. El precio es elevado frente al libro
250 € frente a 21,95 € es una diferencia considerable.
❌ 2. No es una formación avanzada de inversión
Para alguien con experiencia puede quedarse corta.
❌ 3. La evidencia independiente todavía es limitada
Al ser una formación reciente, todavía no existe una trayectoria de años de opiniones verificables.
❌ 4. Parte del contenido puede resultar básico
Precisamente porque está pensado para principiantes.
❌ 5. El valor depende mucho de que lo completes
Comprar una formación no equivale a aprender.
Entonces, ¿merece la pena el curso de Pablo Gil?
Sí, pero no para todo el mundo.
Si tuviera que responder en una sola frase:
Finanzas Personales para la Vida Real puede merecer la pena para un principiante que necesita una ruta estructurada.
La principal ventaja del curso no es que contenga información secreta que no puedas encontrar en otro lugar.
Su valor está en la combinación de:
estructura + explicación + herramientas + recursos + experiencia del formador.
Y esto cambia completamente la decisión.
Si eres autodidacta y disciplinado, probablemente puedas aprender una gran parte de los conceptos por mucho menos dinero. Si sabes que necesitas una estructura y alguien que te guíe por el proceso, la formación puede tener mayor valor para ti.
Nuestra conclusión: ¿compraría el curso?
Curso y libro cumplen funciones diferentes.
Por eso, nuestra recomendación sería:
🟢 Compra el curso si…
Quieres una experiencia de aprendizaje estructurada, eres principiante, vas a utilizar las herramientas y estás dispuesto a aplicar lo aprendido.
🟡 Compra primero el libro si…
Tienes dudas sobre el contenido y quieres comprobar primero si el método y el enfoque te resultan útiles.
🔴 No compres ninguno buscando…
Dinero rápido, señales de trading, rentabilidad garantizada o una fórmula para hacerte rico. La educación financiera funciona mejor cuando el objetivo no es “ganar dinero rápidamente”, sino tomar mejores decisiones con el dinero durante años.
📊 La educación financiera funciona mejor cuando el objetivo no es “ganar dinero rápidamente”, sino tomar mejores decisiones con el dinero durante años.
Preguntas frecuentes sobre el curso de Pablo Gil (FAQ)
En la página oficial consultada actualmente aparece un precio de 250 € en pago único o 3 pagos de 94 €, es decir, 282 € en total. La página también muestra una garantía de devolución de 15 días. Como todavía conserva información de lanzamiento con fechas anteriores, conviene verificar las condiciones vigentes antes de comprar.
Si, merece la pena; especialmente para principiantes que necesitan estructura, vídeos, herramientas y ejercicios.
La formación cuenta con 4 bloques y más de 37 lecciones en vídeo, más de 100 ilustraciones y diferentes calculadoras y tests relacionados con presupuesto, inflación, interés, perfil inversor, vivienda y rentabilidad.
Depende de cómo aprendas. El libro es mucho más económico y permite conocer el contenido fundamental. El curso añade vídeos, herramientas, tests y una experiencia de aprendizaje más estructurada.
Sí. Su planteamiento está dirigido especialmente a personas que quieren adquirir una base sólida de educación financiera.
No es una formación orientada al trading avanzado. Su objetivo principal es la educación financiera y la gestión de las finanzas personales.
Pablo Gil es economista, profesional de los mercados y formador. Ha trabajado en el sector financiero y ha desarrollado una amplia actividad formativa. La editorial de su libro indica que ha formado a más de 250.000 alumnos y realizado más de 9.000 seminarios.
Si esta review te ha ayudado a entender si el curso de Pablo Gil encaja contigo, puedes continuar con nuestros contenidos relacionados: